2 Minuten Lesezeit
Finanzkompetenz im Alltag: Was staatliche Einzahlungslimits über Budgetkontrolle lehren
Die monatliche Obergrenze von 1.000 Euro beim Online-Glücksspiel in Deutschland ist mehr als eine technische Schranke: Sie ist auch ein Beispiel dafür, wie feste Regeln den Umgang mit Geld beeinflussen. Seit dem Glücksspielstaatsvertrag 2021 gilt das Limit anbieterübergreifend. Kontrolliert wird es über die zentrale Limitdatei LUGAS.
Für die Finanzbildung ist dieses System ein anschauliches Beispiel. Es zeigt, was eine Budgetgrenze leisten kann und wo sie an ihre Grenzen stößt. Ein Limit von außen ersetzt nämlich nicht die Fähigkeit, selbst bewusst mit Geld umzugehen.
Das staatliche Limit als Budgetregel von außen
LUGAS funktioniert wie ein Haushaltsplan, den der Staat für alle Spieler gleich festlegt. Jede Einzahlung bei lizenzierten deutschen Anbietern wird erfasst und mit der Obergrenze abgeglichen. Ein Teil der Spieler nutzt jedoch internationale Plattformen, etwa ein Online Casino ohne LUGAS. Dort gilt keine staatliche Grenze, und die Verantwortung für das Budget liegt vollständig beim Einzelnen.
Das Prinzip dahinter kennt man aus der Verhaltensökonomie. Menschen unterschätzen kleine, wiederholte Ausgaben systematisch. Eine harte Obergrenze schützt davor, weil sie die Entscheidung im Voraus trifft. Die Regel bleibt jedoch starr, denn sie berücksichtigt weder Einkommen noch Fixkosten.
Darin liegt die Schwäche jeder pauschalen Regel. Bei 1.800 Euro Nettoeinkommen sind 1.000 Euro im Monat eine enorme Summe. Für Haushalte mit höherem Einkommen fällt derselbe Betrag kaum ins Gewicht. Ein staatliches Limit setzt also einen Rahmen, aber kein Budget, das zur eigenen Lage passt.
Was Verbraucher für die eigene Budgetkontrolle übernehmen können
Grenzen wirken am besten, wenn sie vor der Ausgabe feststehen. Diesen Gedanken aus LUGAS kann man auf jeden Ausgabenbereich übertragen. Wer erst im Moment der Entscheidung abwägt, handelt häufiger impulsiv. Das gilt für Online-Shopping ebenso wie für Abos oder Freizeitausgaben.
Im Alltag haben sich drei Methoden bewährt:
- Feste Monatsbeträge: Für die Freizeit wird der Betrag festgelegt, der nach Fixkosten und Rücklagen übrig bleibt.
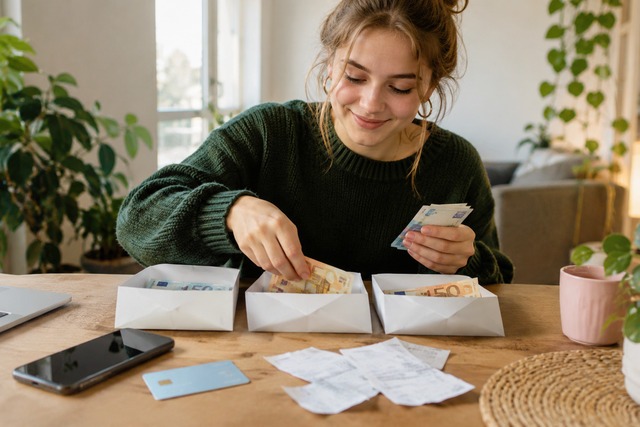
- Getrennte Konten: Mit einem separaten Konto für Unterhaltung wird das Limit sichtbar und verbindlich.
- Regelmäßige Auswertung: Ein kurzer Blick auf die Kontoauszüge am Monatsende zeigt, ob der Plan zur Wirklichkeit passt.
Als grobe Orientierung eignet sich die 50-30-20-Regel. Sie teilt das Nettoeinkommen auf: 50 Prozent für Fixkosten, 30 Prozent für persönliche Wünsche und 20 Prozent zum Sparen. Wer Unterhaltungsausgaben den 30 Prozent zuordnet, erkennt schnell, wie viel Spielraum tatsächlich bleibt.
Eigene Regeln statt fremder Obergrenzen
Das staatliche Einzahlungslimit macht vor allem eines deutlich: Externe Regeln geben Struktur, ersetzen aber keine Finanzkompetenz. Fehlt eine solche Regel, braucht es ein eigenes Budget, das vorher feststeht und regelmäßig überprüft wird. Wer so plant, behält auch dort den Überblick, wo keine fremde Obergrenze greift.